Cara Menggunakan Simulasi Kalkulator Finansial: Panduan Nilai Waktu Uang, Cicilan Kredit & Jadwal Amortisasi
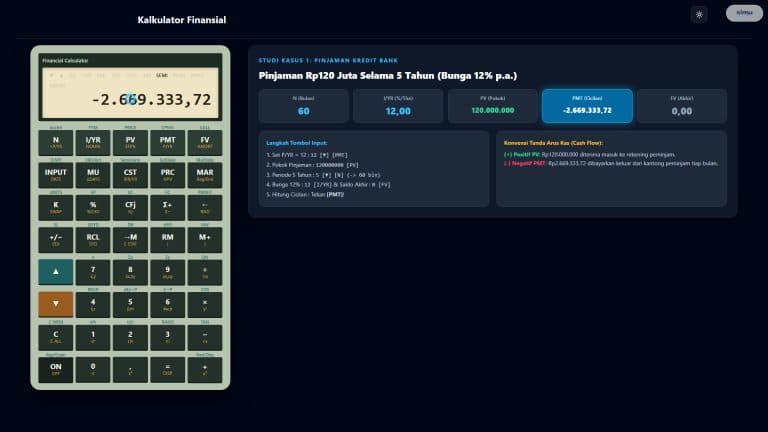
Kalkulator finansial adalah perangkat esensial dalam dunia bisnis, perbankan, dan perencanaan keuangan pribadi. Berbeda dengan kalkulator ilmiah biasa yang mengharuskan pengguna menghafal dan mengetikkan rumus aljabar yang rumit dan bertingkat, kalkulator finansial dilengkapi dengan register nilai waktu uang (Time Value of Money / TVM) khusus yang mampu menyelesaikan persamaan bunga majemuk dan anuitas secara instan.
Simulasi digital Kalkulator Finansial di platform Simu menghadirkan antarmuka kalkulator finansial standar industri secara interaktif di peramban web Anda. Artikel pendamping ini menyajikan panduan komprehensif bagian pertama yang mencakup anatomi perangkat, konsep aljabar keuangan, studi kasus pinjaman kredit, pembedahan jadwal amortisasi, hingga perencanaan tabungan berencana.
Video tutorial berikut memadukan demonstrasi langsung pada simulasi dengan layar hitungan aljabar dan rumus finansial:
1. Anatomi Antarmuka Kalkulator Finansial
Antarmuka kalkulator finansial terdiri dari beberapa bagian utama yang dirancang untuk efisiensi input data keuangan:
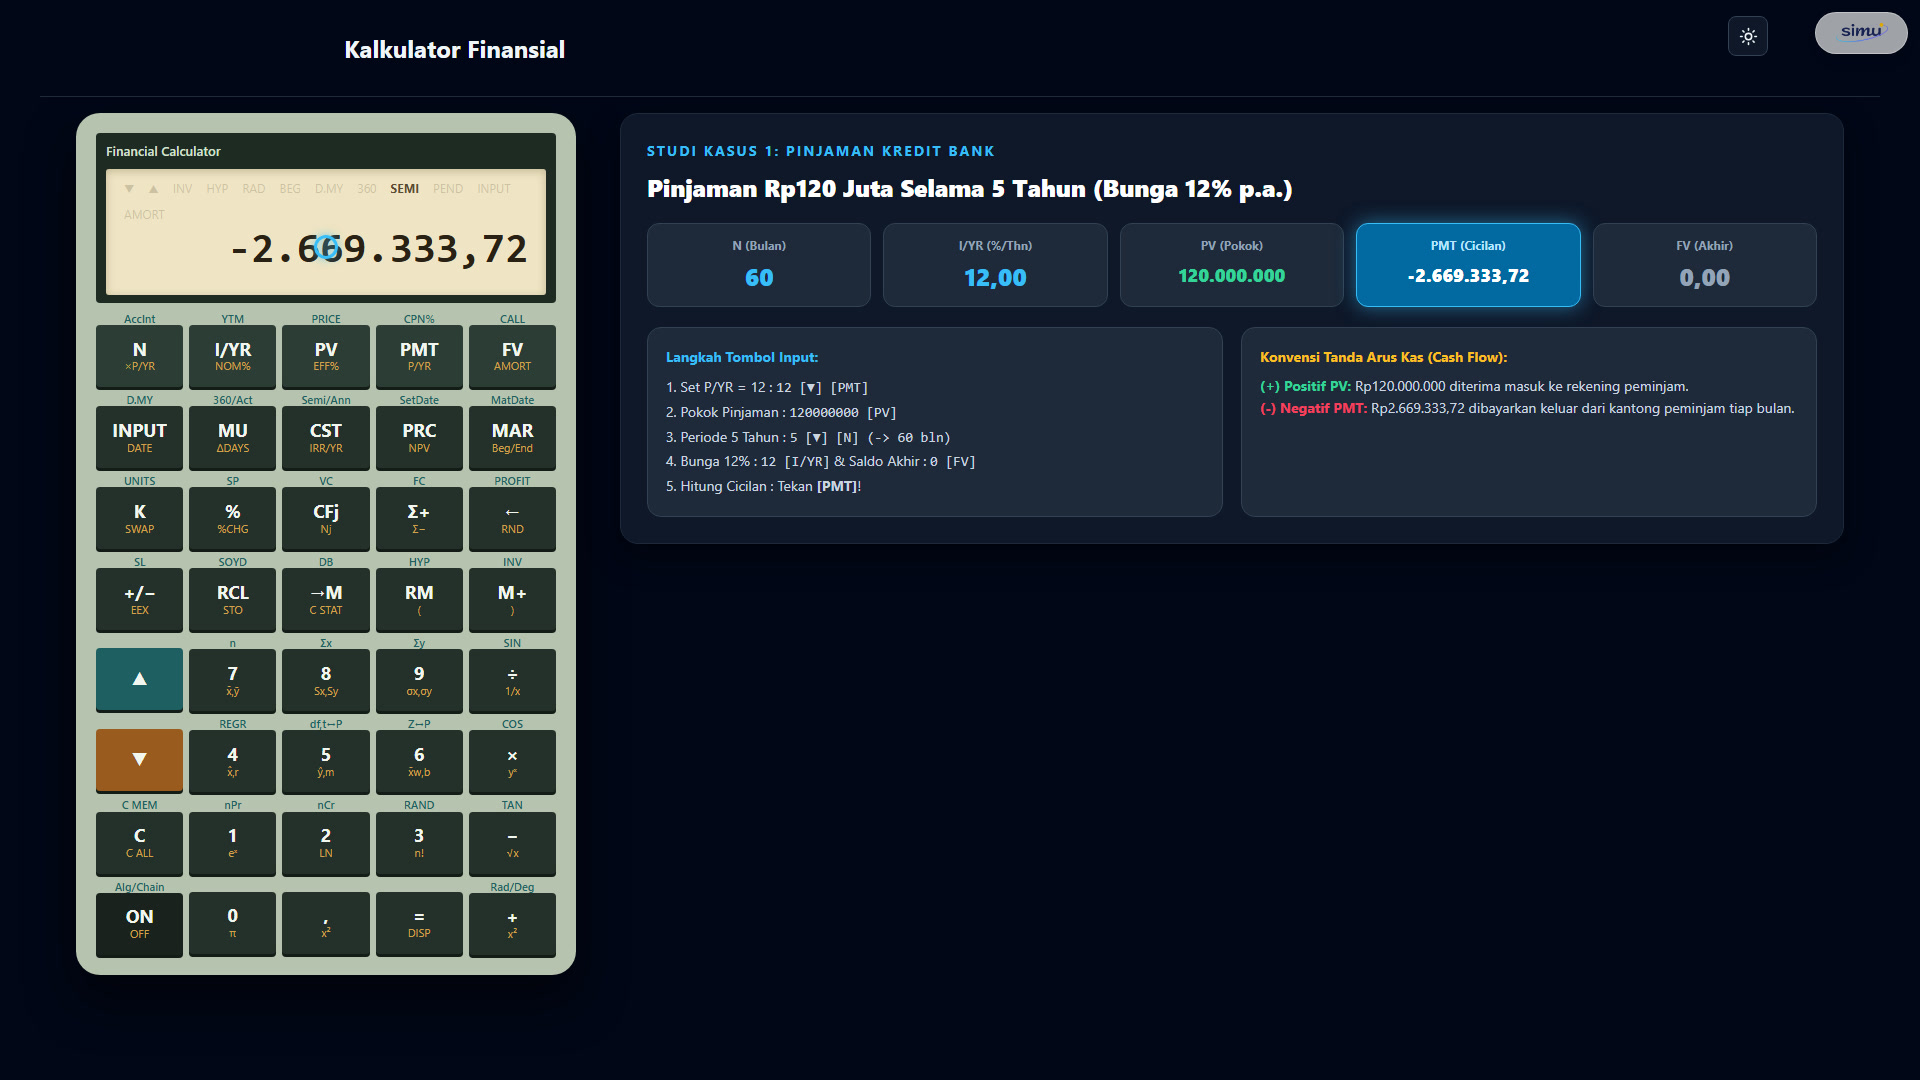
- Layar Kristal Cair (LCD):
- Area tampilan angka utama yang menyajikan angka dengan format desimal presisi tinggi dan pemisah ribuan otomatis.
- Bilah Indikator Status (Annunciators): Terletak di bagian atas layar LCD untuk menampilkan mode kerja kalkulator yang sedang aktif:
BEG: Mode pembayaran di awal periode (Annuity Due / awal bulan). Jika mati, kalkulator berada dalam mode End of Period (anuitas biasa / akhir bulan).PEND: Menandakan ada operasi aritmatika berantai yang belum selesai dievaluasi.AMORT: Menandakan fungsi penelusuran jadwal amortisasi pinjaman sedang aktif.RAD/DEG: Penunjuk mode sudut trigonometri.
- Baris Tombol Nilai Waktu Uang (TVM Row): Terletak persis di bawah layar LCD, memuat lima tombol register paling fundamental:
N: Jumlah periode pembayaran/angsuran (misalnya jumlah bulan atau tahun).I/YR: Suku bunga tahunan nominal (Annual Percentage Rate / APR dalam persen).PV(Present Value): Nilai sekarang dari suatu arus kas atau pokok pinjaman awal.PMT(Payment): Nilai pembayaran berkala / besaran cicilan seragam tiap periode.FV(Future Value): Nilai masa depan atau target saldo kas pada akhir periode.
- Tombol Shift Fungsi Ganda:
[▼](Shift Bawah Oranye): Mengakses fungsi sekunder berwarna oranye yang tertera di bagian bawah atau atas masing-masing tombol (misalnyaP/YR,AMORT,Beg/End,C ALL, danNPV).[▲](Shift Atas Biru): Mengakses fungsi matematika sekunder berwarna biru (seperti fungsi trigonometri invers).
- Papan Ketik Numerik & Kontrol:
- Tombol angka
0sampai9dan koma desimal,. - Tombol
INPUT: Digunakan untuk memasukkan rentang nilai (seperti periode awal dan akhir pada amortisasi atau data tanggal). - Tombol
+/−(Change Sign): Membalik tanda positif/negatif angka untuk menegakkan konvensi arus kas. - Tombol
C(Clear): Menghapus entri angka di layar. Jika ditekan setelah tombol shift bawah[▼] [C], kalkulator menjalankanC ALLyang mengosongkan seluruh memori register.
- Tombol angka
2. Landasan Matematika: Nilai Waktu Uang & Anuitas
A. Prinsip Nilai Waktu Uang (Time Value of Money)
Prinsip dasar ekonomi menyatakan bahwa sejumlah uang yang kita pegang hari ini memiliki nilai ekonomi yang lebih tinggi dibandingkan jumlah uang yang sama di masa depan. Hal ini disebabkan oleh: 1. Potensi Pertumbuhan (Opportunity Cost): Uang hari ini dapat diinvestasikan atau disimpan di instrumen berbunga sehingga menghasilkan pertambahan modal (bunga majemuk). 2. Risiko Inflasi: Kenaikan harga barang dan jasa dari waktu ke waktu menyebabkan daya beli riil (purchasing power) sejumlah nominal uang mengalami penurunan.
Secara matematis, pertumbuhan modal dengan bunga majemuk dirumuskan:
Di mana: – = Nilai masa depan (Future Value) – = Nilai sekarang (Present Value) – = Tingkat suku bunga per periode pembayaran () – = Jumlah total periode pemajemukan
B. Rumus Angsuran Anuitas (Equal Payment Amortization)
Pada pinjaman perbankan seperti Kredit Pemilikan Rumah (KPR) atau Kredit Kendaraan Bermotor (KKB), pembayaran umumnya menggunakan skema anuitas. Dalam skema anuitas, debitur menyetorkan angsuran bulanan yang sama besar () sepanjang tenor kredit:
C. Konvensi Tanda Arus Kas (Cash Flow Sign Convention)
Salah satu aspek paling penting yang sering membingungkan pengguna pemula kalkulator finansial adalah konvensi tanda positif dan negatif : – Tanda Positif : Menandakan arus kas masuk (cash inflow) ke kantong kita. Contoh: Saat kita menerima pencairan uang pinjaman dari bank sebesar Rp120.000.000, maka . – Tanda Negatif : Menandakan arus kas keluar (cash outflow) dari kantong kita. Contoh: Setiap bulan kita harus mentransfer uang cicilan ke bank, sehingga nilai yang dihasilkan bernilai negatif . Jika kita menabung rutin, uang disetorkan ke bank sehingga diinput dengan tanda minus.
3. Studi Kasus 1: Menghitung Angsuran Kredit Pinjaman Bank
Skenario:
Seseorang mengajukan pinjaman kredit bank sebesar Rp120.000.000 dengan jangka waktu pelunasan 5 tahun (tenor 60 bulan). Bank mengenakan suku bunga tetap sebesar 12% per tahun dengan pembayaran cicilan bulanan. Berapakah angsuran yang harus dibayarkan setiap bulannya?
Prosedur Tombol pada Kalkulator Finansial:
- Bersihkan Memori: Tekan
[▼]lalu tekan[C]. Layar akan berkedip memunculkan tulisanALL CLEAR. - Atur Frekuensi Pembayaran Bulanan (): Ketik
12, tekan[▼], lalu tekan[PMT]. Layar mengonfirmasi bahwa perhitungan bunga akan dibagi menjadi 12 periode per tahun. - Masukkan Pokok Pinjaman (): Ketik
120000000, lalu tekan tombol[PV]. - Masukkan Jumlah Periode (): Untuk tenor 5 tahun dengan pembayaran bulanan, kita dapat langsung memanfaatkan fungsi konversi tahun-ke-bulan kalkulator: Ketik
5, tekan[▼], lalu tekan[N](fungsi ). Layar akan menampilkan angka60dan menyimpannya ke register . - Masukkan Suku Bunga Tahunan (): Ketik
12, lalu tekan tombol[I/YR]. - Masukkan Nilai Akhir Target (): Karena pinjaman akan lunas di akhir masa kredit, ketik
0, lalu tekan tombol[FV]. - Hitung Angsuran Bulanan (): Tekan tombol
[PMT]. Layar langsung menampilkan angka:
Interpretasi Hasil:
Angsuran bulanan yang wajib dibayarkan nasabah adalah Rp2.669.333,72. Tanda minus di depan angka menegaskan bahwa uang tersebut merupakan arus kas keluar dari rekening nasabah.
4. Studi Kasus 2: Membedah Jadwal Amortisasi (Bunga vs Pokok)
Setiap pembayaran cicilan bulanan sebesar Rp2.669.333,72 tidak seluruhnya dipakai untuk mengurangi utang pokok. Sebagian dari uang tersebut dipakai untuk membayar beban bunga bank, dan sisanya baru digunakan untuk melunasi pokok pinjaman.
Kalkulator finansial memiliki fungsi bawaan AMORT yang mampu menghitung akumulasi porsi pokok, bunga, dan sisa utang untuk sembarang rentang periode secara langsung.
Prosedur Amortisasi Tahun ke-1 (Periode 1 sampai 12):
- Tanpa menghapus data pinjaman yang telah dihitung sebelumnya, ketik
1, tekan tombol[INPUT], lalu ketik12. - Tekan tombol shift bawah
[▼], lalu tekan tombol[FV](fungsi sekunderAMORT). IndikatorAMORTpada bilah atas LCD akan menyala. - Tekan tombol
[=](ke-1) – Pelunasan Pokok (PRIN): Layar menampilkan porsi pelunasan utang pokok: - Tekan tombol
[=](ke-2) – Beban Bunga Bank (INT): Layar menampilkan akumulasi beban bunga bank selama tahun pertama: - Tekan tombol
[=](ke-3) – Sisa Saldo Utang (BAL): Layar menampilkan sisa pokok utang setelah 12 bulan mengangsur:
Analisis Dinamika Amortisasi:
Selama tahun pertama, total uang yang disetorkan nasabah adalah:
Dari total Rp32 juta yang dibayarkan: – Rp18.634.829,34 (58,2%) benar-benar mengurangi pokok utang. – Rp13.397.175,30 (41,8%) merupakan pendapatan bunga bank. – Sisa saldo utang yang masih harus dilunasi adalah Rp101.365.170,66.
Pola ini menunjukkan prinsip amortisasi anuitas: pada periode-periode awal, porsi bunga selalu relatif besar karena pokok utang masih tinggi. Seiring waktu dan menyusutnya saldo utang pokok, porsi bunga akan terus mengecil dan porsi pelunasan pokok akan semakin mendominasi setiap bulannya.
5. Studi Kasus 3: Rencana Tabungan Masa Depan (Mode BEG & FV)
Skenario:
Seseorang berencana menabung secara disiplin sebesar Rp1.000.000 setiap awal bulan selama 3 tahun (36 bulan). Rekening investasi tersebut menawarkan imbal hasil rata-rata 6% per tahun yang dimajemukkan secara bulanan. Berapakah total saldo akhir yang akan terbentuk di masa depan?
Perbedaan Anuitas Biasa (END) vs Anuitas di Awal (BEG):
Jika setoran dilakukan di awal bulan, setiap setoran langsung menghasilkan bunga sejak hari pertama periode berjalan. Skema ini disebut Annuity Due. Kita wajib mengaktifkan indikator BEG pada kalkulator.
Prosedur Tombol:
- Bersihkan Memori: Tekan
[▼] [C]. - Aktifkan Mode Pembayaran di Awal (BEG): Tekan tombol shift bawah
[▼], lalu tekan tombol[MAR](fungsi sekunderBeg/End). Perhatikan bilah atas layar LCD: indikatorBEGkini menyala. - Masukkan Periode Tabungan (): Ketik
36, lalu tekan tombol[N]. - Masukkan Imbal Hasil Bunga (): Ketik
6, lalu tekan tombol[I/YR]. - Masukkan Setoran Rutin Bulanan (): Ketik
1000000, tekan tombol[+/−](menjadi-1000000), lalu tekan tombol[PMT]. - Masukkan Saldo Awal (): Ketik
0, lalu tekan tombol[PV]. - Hitung Saldo Akhir Masa Depan (): Tekan tombol
[FV]. Layar menampilkan saldo akhir:
Rincian Pertumbuhan Investasi:
- Total Modal Sendiri yang Disetor:
- Total Akumulasi Keuntungan Bunga:
Hasil ini membuktikan bagaimana kekuatan bunga majemuk (compound interest) memberikan nilai tambah lebih dari Rp3,5 juta secara pasif atas kedisiplinan menabung rutin di awal periode.
6. Eksplorasi & Eksperimen Mandiri di Kelas
Gunakan simulasi interaktif ini untuk menguji berbagai variasi hipotesis keuangan: 1. Eksperimen Perpanjangan Tenor Pinjaman: Coba ubah tenor pinjaman Rp120 juta dari 5 tahun () menjadi 10 tahun (). Perhatikan bagaimana angsuran bulanan () turun dari Rp2,67 juta menjadi sekitar Rp1,72 juta, namun total beban bunga yang dibayarkan selama masa kredit melonjak secara drastis! 2. Eksperimen Mode END vs BEG: Hitung kembali tabungan Rp1 juta per bulan selama 36 bulan dengan mematikan mode BEG (kembali ke mode END). Bandingkan selisih saldo akhirnya! (Mode BEG akan menghasilkan saldo akhir lebih tinggi persis sebesar faktor karena seluruh setoran mendapatkan tambahan bunga satu periode). 3. Mencari Jangka Waktu (): Jika Anda memiliki uang Rp50 juta () dan ingin menjadi Rp100 juta () pada instrumen berimbal hasil 8% per tahun (), berapa tahun yang dibutuhkan? Masukkan nilai tersebut dan tekan tombol [N]!
7. Keterkaitan Kurikulum & Silabus
| Komponen Silabus | Detail Kesesuaian Kurikulum |
|---|---|
| Jenjang & Fase | SMA / SMK — Fase E & Fase F |
| Mata Pelajaran | Matematika (Peminatan / Terapan & Wajib) |
| Elemen Capaian | Bilangan, Aljabar dan Fungsi |
| Capaian Pembelajaran (CP) | Peserta didik dapat memodelkan pinjaman dan investasi dengan bunga majemuk dan anuitas, serta menyelidiki dampak perubahan suku bunga dan periode pembayaran terhadap angsuran dan saldo akhir. |
| Materi Pokok | 1. Barisan dan Deret Geometri 2. Pertumbuhan dan Peluruhan Eksponensial 3. Bunga Tunggal vs Bunga Majemuk 4. Konsep Nilai Waktu Uang (Time Value of Money) 5. Perhitungan Anuitas Pinjaman dan Tabel Amortisasi |
| Profil Pelajar Pancasila | Bernalar Kritis (menganalisis dampak finansial jangka panjang), Mandiri (merencanakan pengelolaan keuangan pribadi), dan Kreatif (merancang skenario investasi). |
8. Tanya Jawab (FAQ)
Q1: Mengapa saat menghitung angsuran pinjaman hasilnya bertanda minus? Jawab: Hal ini sesuai dengan konvensi arus kas (cash flow convention). Nilai sekarang () bernilai positif karena uang pinjaman masuk ke tangan Anda. Pembayaran angsuran berkala () adalah uang yang keluar dari kantong Anda ke bank, sehingga kalkulator menampilkannya bertanda minus.
Q2: Apa fungsi tombol dan mengapa nilainya harus disetel ke 12? Jawab: adalah singkatan dari Payments per Year (jumlah pembayaran per tahun). Sebagian besar pinjaman bank dan tabungan menggunakan siklus pembayaran bulanan, sehingga harus bernilai 12 agar kalkulator secara otomatis membagi suku bunga tahunan () dengan 12. Jika Anda menyicil per kuartal, setel .
Q3: Kapan kita harus mengaktifkan mode BEG? Jawab: Aktifkan mode BEG (Beginning of Period) saat pembayaran dilakukan tepat di awal setiap periode, seperti setoran tabungan berencana, pembayaran uang sewa tempat tinggal di muka, atau premi asuransi. Untuk pinjaman kredit bank standar, gunakan mode normal (END) karena angsuran pertama biasanya dibayarkan satu bulan setelah pinjaman dicairkan.
Q4: Apa yang akan dibahas pada Video Bagian 2? Jawab: Pada video dan panduan Bagian 2, kita akan mengeksplorasi fitur analisis arus kas tidak beraturan (Cash Flow Analysis menggunakan tombol dan untuk menghitung Net Present Value / dan Internal Rate of Return / ), konversi suku bunga nominal ke efektif (), serta fungsi margin bisnis ().