Cara Menggunakan Simulasi Cicilan: Mengapa Angsuran Bulanan Tetap, tetapi Isi Bunga dan Pokoknya Terus Bergeser
Banyak orang mengira bahwa membayar cicilan pinjaman dengan jumlah tetap setiap bulan berarti setiap kali kita mengangsur, separuh uang melunasi utang pokok dan separuh lainnya membayar bunga. Atau setidaknya, porsi pelunasan utang terbagi secara rata sejak awal hingga akhir.
Kenyataannya, sistem perbankan dan lembaga pembiayaan menerapkan skema anuitas (amortized loan). Jumlah uang yang dibayarkan setiap bulan memang tampak datar dan tenang. Namun di balik layar, perbandingan antara uang yang benar-benar memotong utang pokok dan uang yang habis untuk bunga terus bergeser setiap bulannya.
Simulasi Cicilan memperlihatkan anatomi di balik angka angsuran tersebut secara visual dan dinamis. Anda dapat langsung mencobanya di simu.konsep.com/sim/cicilan.
Tiga puluh detik pertama
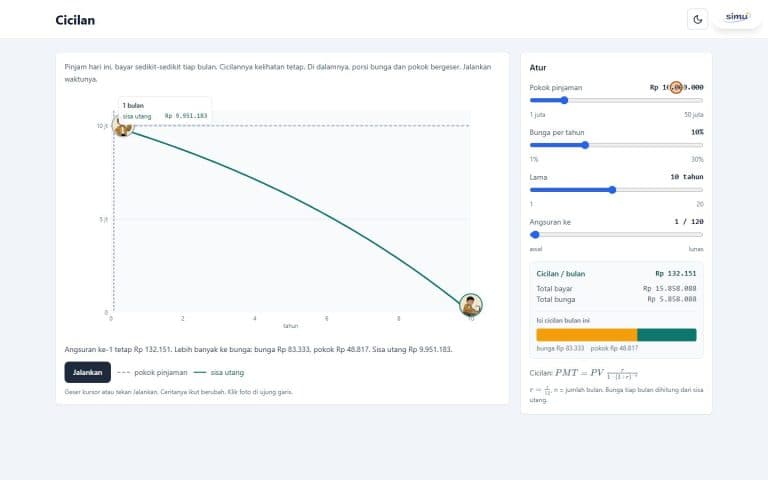
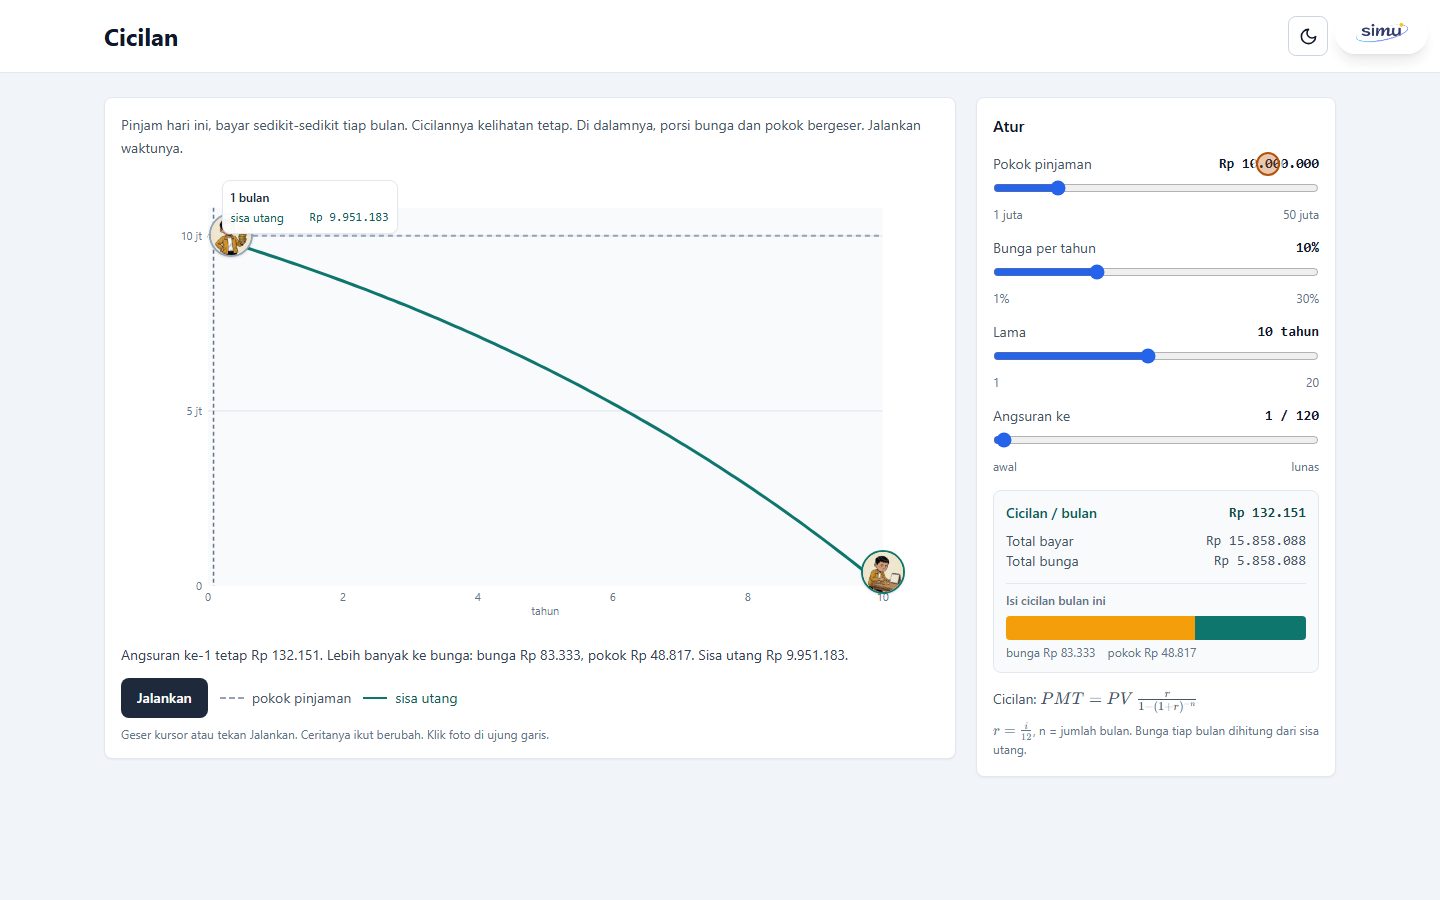
Begitu simulasi dibuka, Anda akan melihat dua bagian utama: 1. Bagian Kiri (Grafik dan Cerita): Kurva solid teal memperlihatkan sisa utang yang perlahan turun seiring berjalannya tahun, di bawah garis putus-putus abu-abu yang menandakan pokok pinjaman awal. Di ujung kurva terdapat dua pin gambar interaktif yang mengisahkan makna “Uang di tangan” saat meminjam dan “Angsur tiap bulan” saat mencicil. 2. Bagian Kanan (Panel Atur): Terdapat empat penggeser kendali: – Pokok pinjaman: nominal uang yang dipinjam (rentang 1 juta hingga 50 juta rupiah). – Bunga per tahun: suku bunga tahunan (rentang 1% hingga 30%). – Lama: jangka waktu pinjaman atau tenor (rentang 1 hingga 20 tahun). – Angsuran ke: posisi bulan berjalan (dari awal hingga lunas).
Di bawah kendali tersebut, kartu ringkasan menampilkan Cicilan / bulan, Total bayar, dan Total bunga, serta diagram batang berwarna kuning (bunga) dan teal (pokok) yang menunjukkan isi cicilan pada bulan yang sedang dipilih.
Bulan pertama: Uang habis untuk bunga
Pada pengaturan bawaan (pinjaman , bunga per tahun, tenor atau ): – Cicilan per bulan: – Total bayar selama : – Total bunga:
Sekarang perhatikan diagram batang Isi cicilan bulan ini pada angsuran ke-1: – Porsi bunga: ( dari total cicilan) – Porsi pokok: ( dari total cicilan)
Meskipun Anda sudah menyetor uang cicilan sebesar , utang Anda tidak berkurang sebanyak itu. Utang pokok Anda hanya terpotong , dan sisanya sebesar habis untuk membayar bunga bulan pertama.
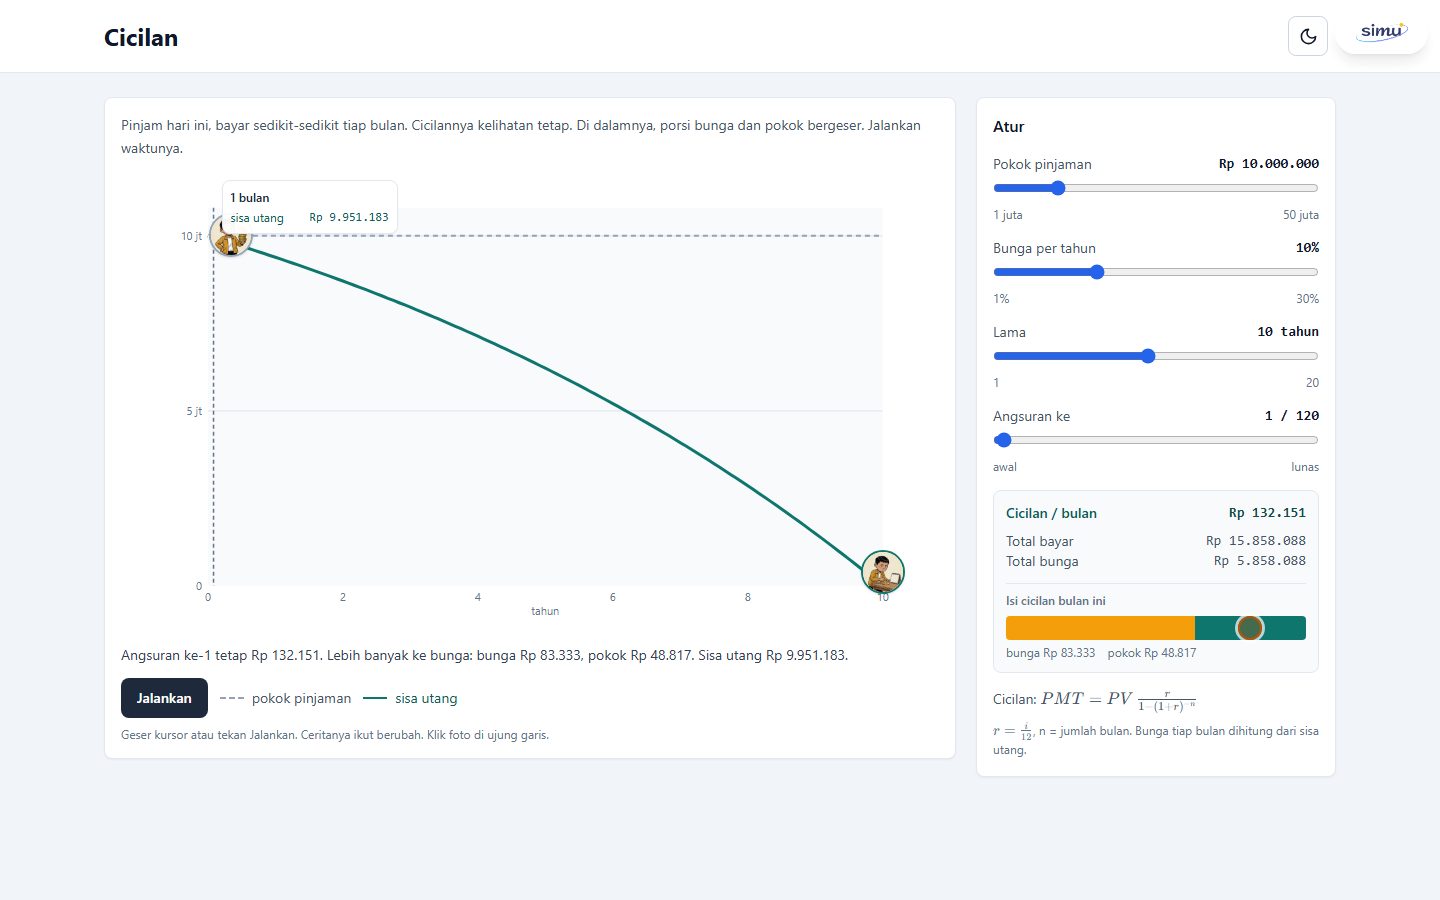
Mengapa bisa demikian? Karena pada bulan pertama, sisa utang Anda masih utuh . Lembaga pembiayaan menghitung bunga dari sisa utang pokok yang belum dibayar:
Sisa dari cicilan barulah dipakai untuk mengurangi utang pokok:
Mengapa kurva sisa utang melengkung?
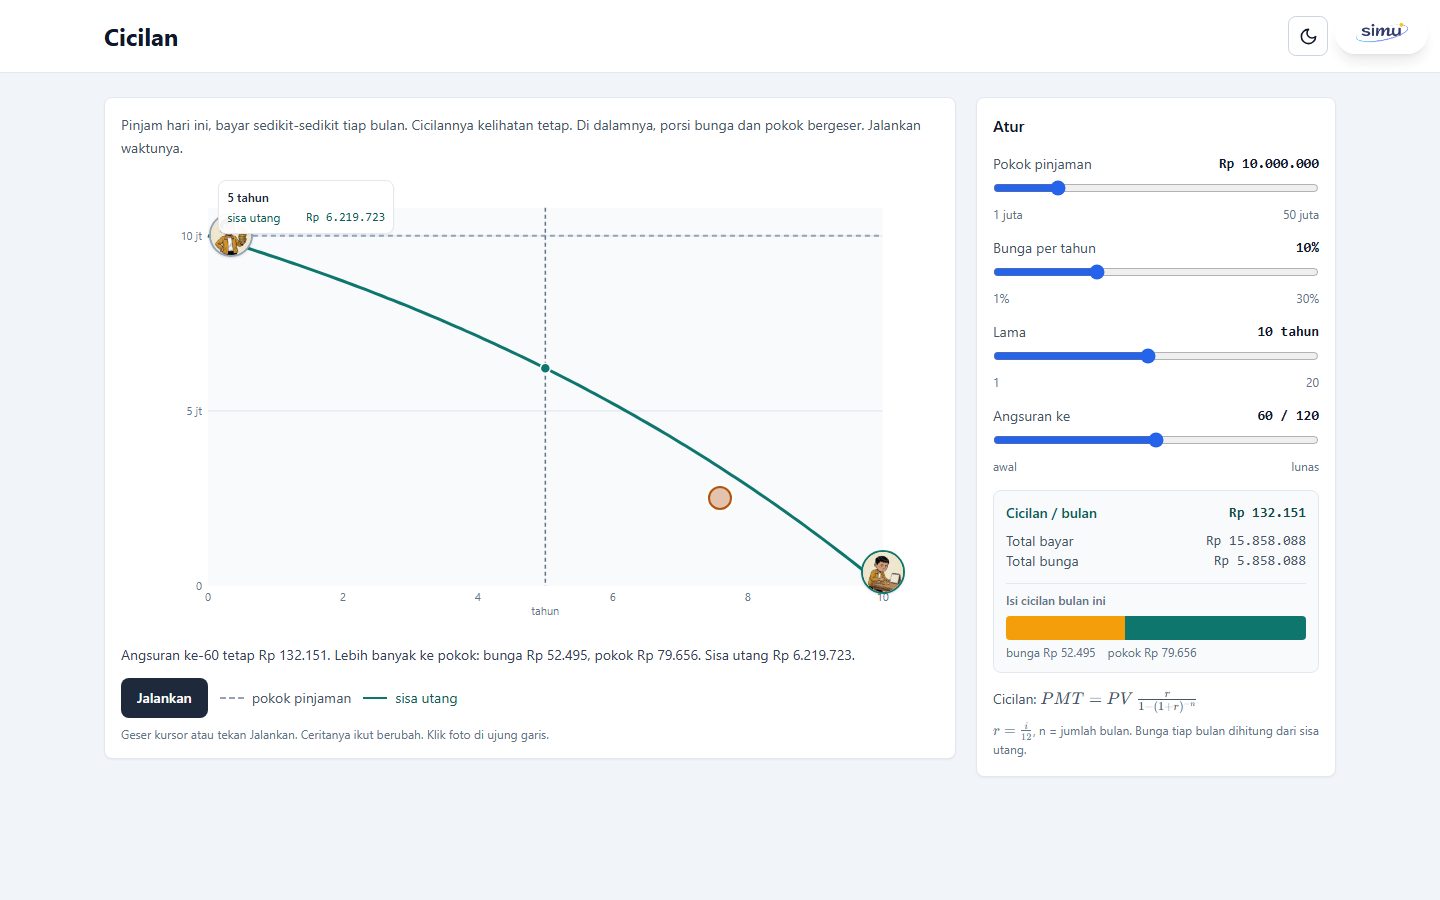
Tekan tombol Jalankan. Kursor vertikal pada grafik akan bergerak ke kanan melintasi bulan demi bulan. Perhatikan bagaimana diagram batang isi cicilan berubah.
| Bulan ke- | Sisa Utang Sebelum Angsuran | Porsi Bunga | Porsi Pokok | Sisa Utang Akhir |
|---|---|---|---|---|
| (Lunas) |
Dua hal penting yang tampak dari tabel dan animasi simulasi:
- Separuh waktu bukan berarti separuh lunas: Pada bulan ke- (tepat dari tenor ), sisa utang pokok ternyata masih (lebih dari dari utang awal). Banyak nasabah terkejut mengira utang mereka sudah berkurang setengahnya di separuh masa pinjaman. Ini terjadi karena di tahun-tahun pertama, porsi pemotongan pokok masih sangat lambat.
- Efek bola salju pelunasan: Karena pokok pinjaman mengecil perlahan, beban bunga bulan berikutnya ikut turun. Karena total cicilan bulanan tetap , penurunan beban bunga langsung dialihkan untuk memperbesar porsi pelunasan pokok. Menjelang akhir masa pinjaman, porsi pokok melesat cepat hingga utang habis tepat di bulan ke-.
Jebakan tenor panjang
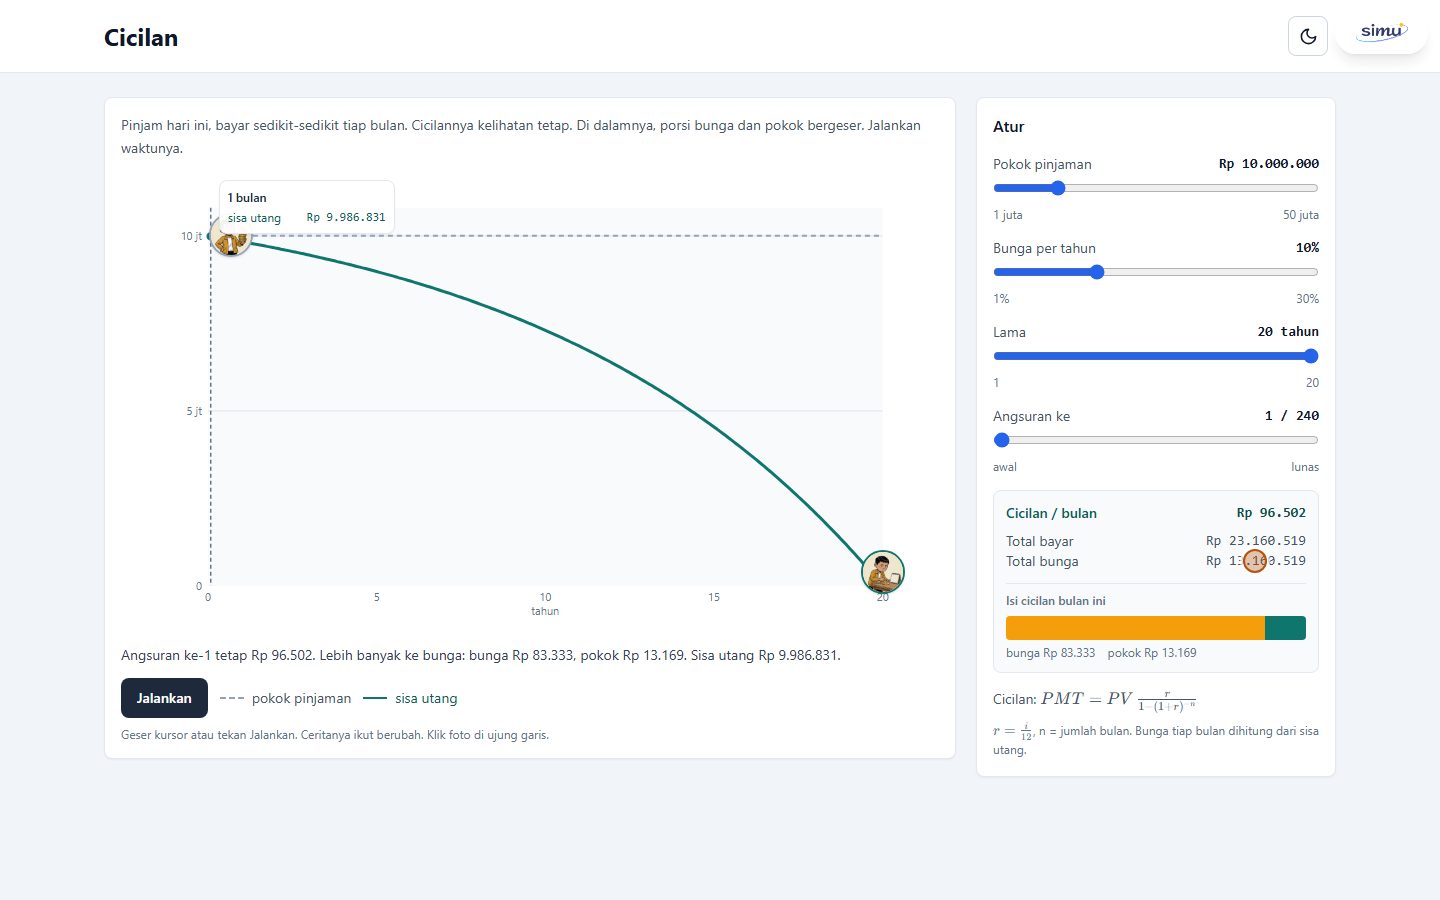
Geser penggeser Lama untuk membandingkan pinjaman pokok dengan bunga pada berbagai jangka waktu tenor:
| Tenor | Cicilan / Bulan | Total Bunga yang Dibayar | Total Uang yang Dikeluarkan |
|---|---|---|---|
| () | |||
| () | |||
| () |
Banyak orang tergoda memilih tenor karena cicilan per bulannya turun menjadi . Namun perhatikan kolom total bunga: total bunganya membengkak menjadi —jauh lebih besar daripada uang yang dipinjam itu sendiri.
Rumus di balik cicilan (anuitas)
Dalam matematika keuangan, rumus angsuran bulanan () diturunkan dari jumlah deret geometri:
Keterangan simbol: – (Present Value): nilai pokok pinjaman hari ini. – : suku bunga per periode bulanan, yaitu suku bunga tahunan dibagi dua belas (). – : total jumlah periode pembayaran ().
Sedangkan sisa utang setelah pembayaran angsuran ke- dihitung menggunakan akumulasi nilai majemuk:
Konsep yang dibangun
Konsep target
- Anuitas: Pembayaran berkala dalam jumlah tetap yang di dalamnya memuat komponen bunga dan pelunasan pokok yang berubah secara dinamis.
- Perhitungan bunga saldo menurun: Bunga per periode selalu dikalikan terhadap sisa saldo utang pokok saat itu, bukan terhadap pokok pinjaman awal.
- Dinamika amortisasi: Hubungan nonlinier antara tenor pinjaman, cicilan bulanan, dan total beban bunga.
Miskonsepsi yang diluruskan
- Miskonsepsi: Mengira pembayaran cicilan tetap berarti porsi pelunasan utang dan bunga terbagi rata sama besar setiap bulan. Fakta: Di awal masa pinjaman, porsi terbesar cicilan terserap oleh bunga. Porsi pokok baru mendominasi menjelang akhir tenor.
- Miskonsepsi: Mengira bahwa setelah menjalani separuh masa pinjaman, separuh pokok utang sudah lunas. Fakta: Pada sistem anuitas, sisa utang di separuh tenor masih jauh di atas .
- Miskonsepsi: Mengira memperpanjang tenor selalu merupakan keputusan yang menguntungkan karena angsuran bulanan menjadi lebih ringan. Fakta: Penurunan cicilan bulanan ditebus dengan lonjakan total akumulasi bunga yang harus dibayarkan.
Ide pemakaian di kelas
- Tebak porsi di awal: Sebelum menggeser waktu, minta siswa menghitung cicilan bulanan menggunakan rumus anuitas. Tanyakan: “Dari cicilan pertama, menurut kalian berapa persen yang masuk untuk membayar utang asli, dan berapa persen yang menjadi keuntungan bank?” Lalu buka diagram batang bulan ke-1 di simulasi.
- Misteri tahun kelima: Ajak siswa menjalankan simulasi hingga tahun ke-5 (dari tenor 10 tahun). Minta siswa melihat tooltip sisa utang dan mendiskusikan mengapa sisa utangnya masih di atas 6 juta rupiah padahal waktunya sudah berjalan separuh.
- Analisis keputusan finansial: Beri skenario nyata pembelian barang atau KPR dengan membandingkan tenor 5 tahun vs 20 tahun. Minta siswa membuat kesimpulan kapan seseorang masuk akal mengambil tenor panjang dan apa risiko finansial jangka panjangnya.
Simulasi ini merupakan bagian dari paket berlangganan Simu Konsep. Untuk mengeksplorasi simulasi interaktif lainnya dan memanfaatkan lembar kerja serta modul pendukung, silakan kunjungi simu.konsep.com/sim/cicilan.